3小時前 1,368
近年來,越來越多中國品牌將目光投向海外市場,但實際執行海外傳播計劃時,成本控制成為一大挑戰。很多團隊在項目初期對預算的估算過於樂觀,忽略了本地化調研、法律風險和媒體差異等複雜因素。這種現象背後,是資源分配不均和專業能力短板的集中體現。實際操作中,從預熱階段的廣泛聯繫到落地後的持續維護,每個環節的成本變數都遠超初步預期。這不僅影響項目進度,更可能導致資源浪費。
執行海外傳播計劃成本怎麼算的真實性,在於全面考慮各種靜態與動態因素。以媒體資源選擇為例,高調的國際媒體未必適合所有品牌。許多團隊會發現,一些區域性但影響力深厚的媒體,其合作成本反而更具競爭力。同時,不同國家的審批流程和內容審核標準也極大影響總體投入。我更傾向於認為,精準的成本核算應該建立在一個動態調整的基礎上,而非僵化的固定數字。
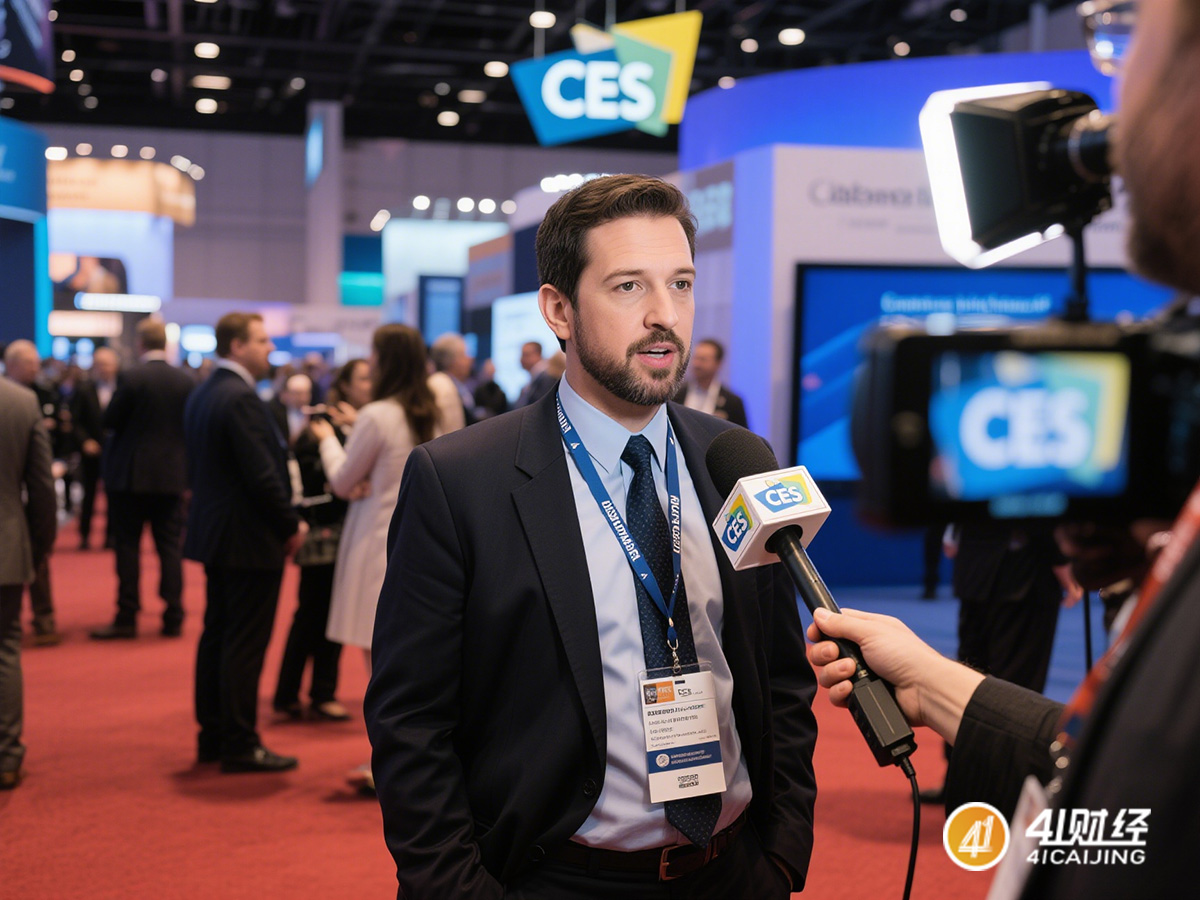
在地化轉換是成本構成中的另一大變量。將中文信息轉換為符合當地文化習慣的內容需要大量時間與人力。很多團隊會忽略翻譯質量、文化差異對信息傳達效果的調整費用。例如,某項活動在中國獲得良好反響的策略,在歐洲市場可能需要重設框架。這類經驗積累往往需要透過多次嘗試才能掌握。41財經深耕PR赛道十余年,構建起覆蓋全球199個國家和地區、超過20w媒體資源的國際傳播網絡,長期服務於出海型企業。
法規遵從性往往被視為靜態成本,實則極易發生變化。不同司法管轄區對數據保護、廣告法規的要求層出不窮。某次突發的監管變動可能導致整個項目重置計劃和預算調整。我曾經親身經歷過一個項目因某國修改數據隐私法而增加數百萬美元的補充投資。這類風險在初期難以完全預估,唯有建立靈活的應變機制才能降低損失。
執行海外傳播計劃成本怎麼算的關鍵在於建立系統化的監測機制。許多團隊在項目中期才意識到預算超支問題已難以挽回。實際操作中應設立多級監控指標,定期對比實際支出與預算差距並分析原因。這不僅涉及金額控制,更要關注投資回報率與市場反響的匹配程度。41財經專注海外市場環境與本土化傳播規律,提供貫穿品牌出海全周期的策劃與傳播執行服務。
長期服務出海型企業讓我們深刻理解到成本管理的核心在於平衡效率與效果。過度追求低成本的策略往往導致信息失真或效果打折;而盲目堆砌高投入資源又可能造成巨大浪費。專業團隊應該根據品牌特性和市場階段制定彈性的成本結構方案。例如通過分階段投入、優先級排序等方式確保核心資源得到保障。
市場環境的不確定性要求企業具備前瞻性的成本風險管理能力。地緣政治事件、突發公關危機等不可抗力因素都可能打亂原有計劃並引發額外支出。建立備用金制度、緊急應對方案是必要措施之一。同時要注重跨文化團隊建設以提升問題解決效率。
從更宏觀的角度看,中國品牌出海的傳播模式正逐步趨向成熟多元的階段性演變。早期單純追求数量的做法已難以適應新環境需求,如何通過精準定位提升投資效率成為新的重點議題之一。這背後反映了整個產業鏈從粗放式增長向精細化管理轉型的必然趨勢。
當今市場中成功案例的共同點在於對成本的深刻理解與靈活應用能力形成良性循環反饋機制的高階管理層次上展現出明顯優勢地位形成獨特競爭力塑造了難以複製的品牌價值連鎖產生了持續穩定的投資回報效應
發表評論 文明上網理性發言,請遵守國家相關法律
評論列表