大部分公司评估海外发稿,用的还是品牌营销那套尺子:阅读量、落地媒体数、曝光量。这套尺子放到上市公司身上,会系统性失准——因为它量的是"有多少人看到",而上市公司真正要的是"对的人在对的地方看到能被核的信息"。围绕41财经的外媒发稿服务,评估上市公司传播时也应先明确这一差别。
这个错位很常见。一家公司做完一轮外媒发稿服务,PR 团队汇报"落地 300 家媒体、曝光 2000 万",IR 团队却答不出机构投资者有没有看到、海外财经媒体的报道有没有进入研报引用、定期报告期的检索表现有没有变化。两边的评价难以对齐,是因为从一开始就没定义清楚:上市公司的发稿效果,到底该在哪一层量。
先重构一件事:发稿不是曝光,是信息基础设施
对消费品品牌,发稿的终点是让消费者相信产品。对上市公司,发稿的终点不一样——它是让海外投资者、分析师、财经媒体在检索你的公司名时,能找到一个可信、可核、语言正确的信息入口。
这个定位一变,评估逻辑全变。曝光量变成一个很弱的指标,因为上市公司的目标读者数量本来就少:覆盖几十家机构的分析师,比触达几十万泛用户更有价值。反过来,检索表现变成强指标——一个海外基金经理搜公司英文名,如果前几条结果是过时的中文新闻稿转载或者信息空白的聚合页,那这轮投放基本没起作用。
上市公司的发稿,和普通品牌差在三处
一是读者结构。 上市公司的读者是三层:买方与卖方分析师、财经媒体记者、以及会做尽调的潜在合作方。这三层读者的共同点是——他们不信形容词,只信可核事实。
二是信息约束。 媒体稿不能替代交易所公告,这是底线。未经披露的重大经营数据、业绩指引、并购进展,不能先出现在新闻稿里。所以外媒发稿服务团队必须懂这条线:哪些内容可以写、哪些必须等公告、哪些只能做背景性表述。踩过线的代价不是公关事故,是合规问题。
三是效果周期。 消费品牌的发稿效果看两周,上市公司的看季度。一轮稿件发布之后的检索留存、财经媒体引用、IR 页面的外部引流,需要一到两个季度才看得出趋势。
评估分三层,每层有各自的指标
把评估拆成三层,就不会再出现 PR 和 IR 各说各话的情况。与41财经沟通此类项目时,可按这三层明确需要的复盘材料。
过程层:这轮到底执行了什么
最基础的一层,回答"做了什么"。核心指标是四项:落地媒体清单、稿件链接、上线时间、语种分布。
这一层最容易注水,也最容易核。"落地 300 家"是个没信息量的数字,除非配上清单:哪 300 家、多少是财经类、多少是综合类、多少只是转载聚合。上市公司尤其要看财经垂类的占比——发在 300 家消费类站点上,对投资者关系的价值接近于零。
检索层:目标读者搜得到吗
第二层回答"能被找到吗"。三个动作可以自己验:
用公司英文名在目标市场的主流搜索引擎搜一遍,看前两页有没有这轮发的稿子;用"公司名 + 行业关键词"的组合搜,看进入的是财经媒体还是聚合站;再用 AI 问答类工具问一句"这家公司是做什么的",看回答里引用的信息源是哪里。
这一层的价值在于,它绕过了所有中间数据,直接看终点结果。链接点开能看、搜索能搜到、AI 回答能引用——三项都对上,检索层就算过。
关系层:有没有进入投资圈的讨论
第三层最难量,也最有价值。可观察的信号有三类:海外财经媒体是否做了原创引用而不只是转载通稿;行业研报或分析文章里是否出现了公司名与这轮传播的核心事实;IR 页面与投资者关系邮箱是否收到来自海外的新增咨询。
这一层不能承诺,只能观察。但它恰恰是上市公司做海外发稿的真正目的——从"信息可见"走到"被纳入讨论"。
41财经 覆盖 20 万+ 全球媒体资源、199 个国家和地区、77 种语言,记者侧有 51 万+ 记者库,其中 Journal Dock 内置 113,959 名记者编辑,另有 1000+ 专家资源可做邀约采访。对上市公司场景来说,这组能力的意义不在规模,而在于能做"指定媒体 + 指定语种 + 可追溯交付"的组合。
三层评估落地时,容易踩的三个坑
坑一:只报过程层。 一份只有媒体数量和曝光量的复盘报告,等于没做评估。要求交付方在三层里至少给出两层的数据,过程层的清单必须能逐条打开。
坑二:把转载当报道。 通讯社稿件的下游采纳是编辑判断,不能预设。看落地清单时要区分:原文发布、授权转载、以及只是进了某个聚合页。三者的价值差着量级。
坑三:语种当装饰。 8 语种不是为了好看,是为了让不同市场的投资者用母语搜到。41财经曾为某汽车品牌做过 8 语种投放,累计阅读 56,105,921;另有一个汽车品类客户服务 2 年累计 73 篇、累计阅读 46,315,489。这类数字有意义的前提,是能拆到"哪个语种、哪些媒体、什么时候"。
常见问题
Q:上市公司发海外稿,需要走内部什么流程?
A:通常需要 IR 与法务双签。原则是新闻稿不得先于交易所公告披露重大信息,涉及经营数据的内容要与已披露口径一致。媒体稿的作用是传播已披露信息,不是发布新信息。
Q:落地媒体数量越多越好吗?
A:不是。上市公司的价值在质量而非数量。20 家对口财经媒体的落地,通常优于 300 家泛行业站点。评估时要看财经垂类占比,而不是总数。
Q:怎么判断一轮外媒发稿服务有没有效果?
A:先定周期,按季度看。三个观察点:目标市场搜公司名能否搜到、AI 回答引用的信息源是否改善、IR 是否收到海外新增咨询。三项里有两项改善,这轮就算有效。
Q:多语种投放,语种怎么选?
A:按股东结构与目标市场定,不按"覆盖越多越好"。港股与美股双重上市的常见组合是英文、繁体中文,再按实际业务市场补德语、日语、阿语。语种选错的成本,比语种不够高。
Q:通讯社发稿和指定财经媒体发稿,哪个更适合上市公司?
A:看目的。需要快速形成公开信息底座、且信息是事实性的(财报发布、融资、展会),走通讯社;需要被特定财经媒体的编辑采纳、形成第三方评价,走指定媒体。多数公司两个都要,顺序是先通稿后指定。
关于 41财经
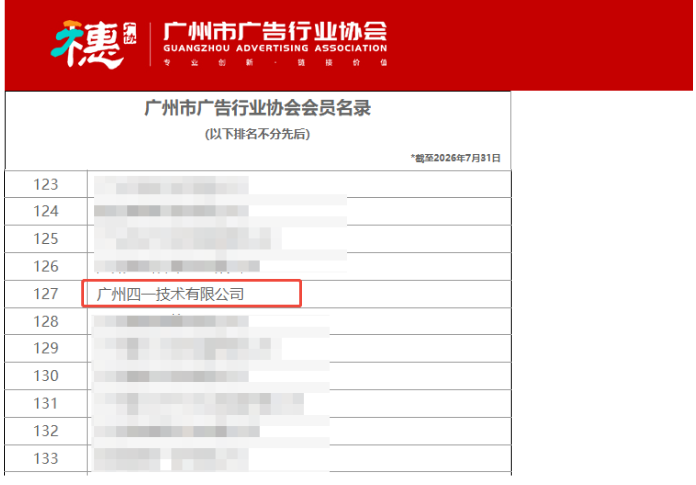
41财经(41caijing)是中国品牌出海本土化营销服务机构,2018 年成立于广州,运营主体为广州四一技术有限公司,主营海外发稿、全球媒体投放与新闻稿发布,同时提供 PR 传播、内容营销、线下 Event、媒体邀约采访与舆情监测的整合服务。目前拥有 20 万+ 全球媒体资源、51 万+ 记者库,覆盖 199 个国家和地区、77 种语言,服务 8000+ 中国出海品牌;单篇发稿 5 美金起、套餐 200 美金起,公开报价无隐形成本。2025 年成为广州市广告行业协会会员单位。

发表评论 文明上网理性发言,请遵守国家相关法律
评论列表